※当記事には広告・プロモーションが含まれます。
この記事を最初に書いたのは2026年1月でした。当時は、前月の2025年12月に日銀が政策金利を0.5%から0.75%へ引き上げたばかりで、「ついに金利のある世界が戻ってきた」という書き出しにしていました。
ところが、話はそこで終わりませんでした。2026年6月16日、日銀は政策金利をさらに1.0%へ引き上げました。日本銀行の公表文を読むと、賛成7・反対1での決定で、翌6月17日から適用されています。続く7月31日の公表文では1.0%が維持されましたが、審議委員の1人が1.25%への引き上げを提案して否決されており、議論は次の段階に進んでいます。
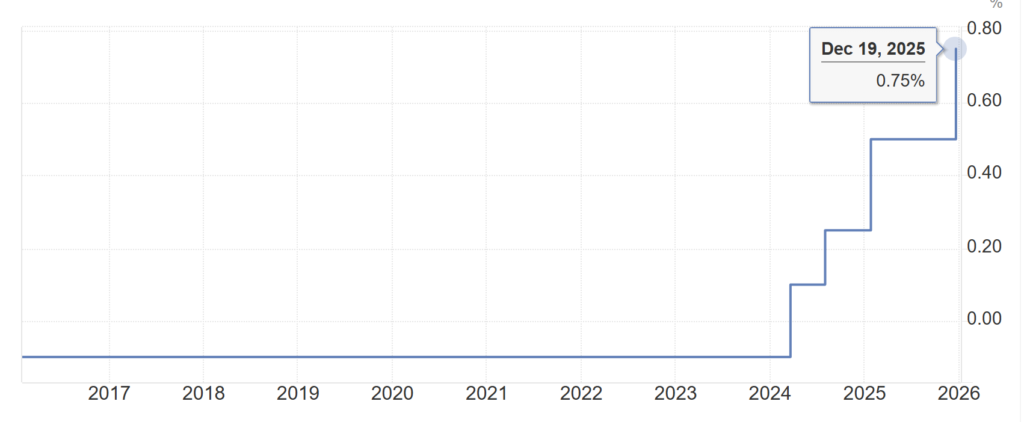
つまり、この記事が「最新」として扱っていた0.75%は、すでに一段階前の話になっていました。いまは「金利が上がるかもしれない」と期待する段階ではなく、2回の利上げを経て、銀行の決算数字に実際どう表れたかを確認できる段階です。
そうなると気になるのは、「では銀行株なら何でも買いなのか」という点です。結論から書くと、そうではありませんでした。今回はその中身を、3行の実際の数字で見ていきます。
金利が上がると、なぜ銀行の利益が増えやすいのか
銀行の商売は、預金という形でお金を集めて、それを企業や個人に貸すことです。集めるときに払う利息より、貸すときに受け取る利息のほうが高ければ、その差が利益になります。この差を純利ざやと呼びます。
政策金利が上がると、この差が広がりやすくなります。貸出金利は比較的すぐに上がる一方で、普通預金の金利はそこまで機敏には上がらないからです。日本銀行が公表する長・短期プライムレートの推移を見ると、企業向け融資の基準になる短期プライムレートの最頻値は、2024年9月の1.625%から、2025年3月に1.875%、2026年2月に2.125%、そして2026年8月3日実施分で2.375%まで上がってきました。2年で0.75ポイントの上昇です。
一方、みなさんの普通預金の金利は、この間に0.75ポイントも上がったでしょうか。おそらく、上がっていないはずです。この非対称性が、そのまま銀行の利益になります。
なお以前、日銀の利上げで得する中小型の金融関連株を紹介しました。今回は、その主役であるメガバンクそのものを見ていきます。
差がつくのは、預金のコストのほうです
ここで大事なのは、勝ち負けを分けるのが貸出金利の高さではなく、預金者に払う利息をどれだけ低く抑えられるかだという点です。
メガバンクが有利なのは、利息をほとんど払わなくても集まってくるお金を大量に抱えているからです。企業が決済のために置いている当座預金、個人が「便利だから」という理由で預けている普通預金。こうしたお金は、政策金利が上がっても、それに合わせて高い利息を払う必要があまりありません。
対して、多くの地方銀行は事情が違います。定期預金の比率が高く、地域の預金者をつなぎとめるために金利を上げざるを得ない場面が出てきます。貸出金利が上がる恩恵より、預金利息を払う負担が先に来るという順番になりやすいわけです。
ですから「地銀も一律に買い」という考え方は、少し雑だと思っています。同じ地銀でも、無利息の預金をどれだけ集められているかで、金利上昇が利益になるかコストになるかが変わります。
もう一つの宿題:債券の含み損
金利上昇は、銀行にとって追い風だけではありません。運用部門にとっては、低金利時代のツケを払う局面でもあります。
長く金利がゼロ近辺だった時期、銀行は利回りの低い国債や社債を大量に買い込みました。市場金利が上がると、こうした古い低利の債券の価値は相対的に下がります。その結果、貸借対照表に含み損が積み上がります。貸出先が限られ、運用に頼らざるを得なかった地方銀行ほど、この負担は重くなりがちです。
見るべきは2点だと思っています。一つは、含み損を抱えた債券を、本業の儲けで穴埋めしながら売却できる体力があるかどうか。もう一つは、売った後で、いまの高い利回りの債券にどれだけ早く入れ替えられるかです。
一時的な損失を嫌って古い債券を持ち続ける銀行は、金利が上がってもその恩恵を受け取れません。逆に言えば、この処理を進められるかどうかが、数年後の収益力の差になって表れます。
3行の現在地(2026年8月時点)
株価は2026年8月27日終値、配当利回りはその終値と2027年3月期の会社予想配当から計算しています。決算数値は各社が開示した2027年3月期第1四半期決算短信によるものです。
| 銘柄名(コード) | 株価 | 予想年間配当 | 配当利回り | 第1四半期の純利益 | 10年間の減配 |
|---|---|---|---|---|---|
| 三菱UFJ FG(8306) | 3,608円 | 96円 | 2.66% | 8,094億円(+48.2%) | なし |
| ふくおかFG(8354) | 7,718円 | 210円 | 2.72% | 287億円(+25.7%) | なし |
| セブン銀行(8410) | 336円 | 11円 | 3.27% | 65億円(+57.1%) | なし |
三菱UFJフィナンシャル・グループ(8306)
2026年8月3日に開示された2027年3月期第1四半期決算では、経常収益が前年同期比20.1%増、経常利益が57.8%増、純利益が48.2%増となりました。純利益は8,094億円で、通期の目標として掲げる2兆7,000億円に向けて、四半期だけで3割近くを稼いだ計算になります。三菱UFJのIRページでも同じ数字が確認できます。
配当の推移:2017年3月期から順に18円、19円、22円、25円、25円、28円、32円、41円、64円、86円、そして2027年3月期予想が96円です。10年間で一度も減らしていません。直近5年で見ると28円から96円へ、3.4倍になっています。自己株式の取得も継続していて、2026年5月に取得を決議し6月に完了しています。
リスク・懸念点:第一に、利上げが想定ほど進まない場合です。7月の会合では1.0%が据え置かれており、ここから先のペースは物価と賃金次第です。第二に、この会社の利益は海外事業と市場部門の比率も大きく、国内の金利だけで説明できるものではありません。第1四半期の包括利益が前年同期比741.3%増と極端に振れているのも、その表れだと思っています。
ふくおかフィナンシャルグループ(8354)
福岡銀行・熊本銀行・十八親和銀行などを傘下に持つ、九州地盤の金融グループです。地銀を一括りに危ういと見る向きもありますが、この会社の第1四半期は経常収益20.1%増、経常利益27.5%増、純利益25.7%増と、メガバンクに見劣りしない伸びを示しました。通期予想も純利益1,000億円(前期比17.1%増)と、増益を見込んでいます。
配当の推移:2017年3月期から65円、75円、85円、85円、85円、95円、105円、115円、135円、180円、2027年3月期予想210円。こちらも10年間で減配ゼロです。前期の180円から210円へ、17%近い増配予想になっています。
リスク・懸念点:第一に、地銀である以上、九州経済の動向から逃れられません。地域の企業の資金需要が鈍れば、貸出は伸びません。第二に、自己資本比率は3.3%で、メガバンクの5.2%より低い水準です。これは会計上の単純計算による数値で、規制上の自己資本比率とは別物ですが、それでも財務の厚みという意味では余裕が大きいとは言えません。
セブン銀行(8410)
ATM網を収益の柱にする、他の2行とは仕組みの違う銀行です。第1四半期は経常利益63.4%増、純利益57.1%増と大きく伸びました。ただし、この伸びは金利上昇によるものではありません。
それがはっきり出ているのが、6月の利上げ当日からの値動きです。利上げが決まった6月16日から18日までの3営業日で、三菱UFJは3,228円から3,374円へ4.5%、ふくおかFGは6,861円から7,149円へ4.2%上昇したのに対し、セブン銀行は285.4円から283.8円へ、わずかに下げています。貸出の利ざやで稼ぐ銀行ではないので、政策金利が上がっても直接の恩恵が薄い、ということが素直に表れました。
配当の推移:2017年3月期の9円から10円、11円と増えたあと、2019年3月期以降は11円で据え置きが続いています。2027年3月期予想も11円です。減配はありませんが、8期にわたって増配もありません。
リスク・懸念点:第一に、2027年3月期の第2四半期累計は純利益80億円(前年同期比19.7%減)の予想で、通期は48.4%増を見込むという、前半と通期で方向の異なる計画になっています。この前提が崩れると通期予想も揺らぎます。第二に、キャッシュレス決済が進むほどATMの利用は減る方向に働きます。金利上昇局面で保有する意味は、他の2行とはまったく別のところにある銘柄です。
PBR1倍割れの改善を意識した高配当株については、こちらでも紹介しています。
まとめ
2回の利上げを経て、銀行の収益構造の変化は、期待ではなく決算の数字として出てきました。三菱UFJの経常利益57.8%増、ふくおかFGの27.5%増という数字は、そのまま金利上昇の反映と読んでよいと思います。
一方で、同じ「銀行株」でも中身はまるで違いました。利上げの日に上がった銀行と、下がった銀行がありました。セブン銀行は業績こそ好調ですが、その理由は金利ではありません。ニュースの見出しだけで一括りにすると、こういう違いを見落とします。
私が見ているのは、無利息の預金をどれだけ抱えているか、債券の含み損を処理できる体力があるか、そして配当を減らさずに来た実績があるか、の3点です。今回の3行はいずれも10年間減配していませんが、その中身は増配を重ねてきた2行と、11円で止まっている1行に分かれます。
東証のPBR改善要請を受けた低PBR銘柄の動きについては、こちらの記事でも扱っています。
※本記事は情報提供を目的としており、特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いします。データは2026年8月時点の情報に基づいており、株価・配当利回りは変動します。
著者プロフィール
クアット。90年代生まれ、東海地方出身。20代を世界各国で過ごし、4ヵ国語を操りながら多国籍な環境でキャリアを積む。2017年より投資を開始。現在は日本株・米国株を主力に運用し、アッパーマス層(資産4,000万円以上)に到達。海外での経験から「言葉や感情は揺らぐが、数字だけは嘘をつかない」と確信。趣味の域を超えた銘柄分析を、ポエムや感想を排除した「ロジック重視」の視点で発信中。